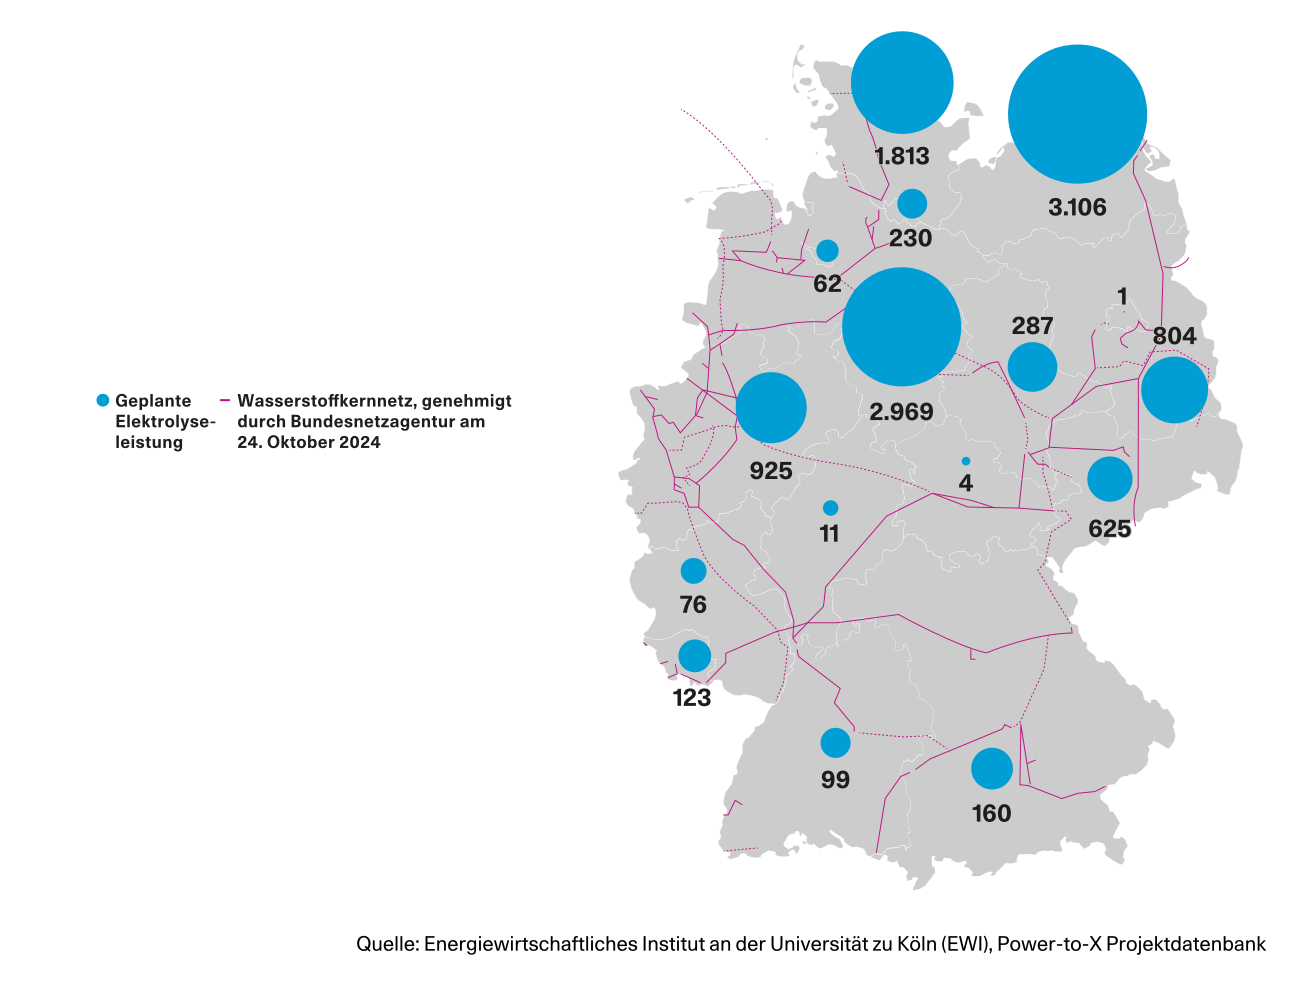
Im Vergleich der 16 Bundesländer ergibt sich mit Blick auf den Ausbau der Elektrolysekapazitäten ein deutliches Nord-Süd-Gefälle. In den fünf windreichen norddeutschen Bundesländern Schleswig-Holstein, Niedersachsen, Mecklenburg-Vorpommern, Nordrhein-Westfalen und Brandenburg sind 85 Prozent der deutschen Kapazitäten bis 2030 geplant – vor allem aufgrund der Nähe zu den großen Erzeugungsregionen erneuerbarer Energien.
Eine entscheidende Weichenstellung für die bundesweite Wasserstoffverteilung wurde 2024 mit dem Beschluss des Wasserstoff-Kernnetzes getroffen. Es soll die Erzeugung im Norden mit den großen Verbrauchszentren im Süden und Westen verbinden. Bis 2037 soll das Kernnetz eine Gesamtlänge von 9.040 Kilometern erreichen – größtenteils durch die Umrüstung bestehender Erdgasleitungen, ergänzt um gezielte Neubauten.
Als Rückgrat für den Aufbau der Wasserstoffwirtschaft sichert das Kernnetz die Versorgung großer Industriezentren, Speicher und Kraftwerke, erleichtert den Import über norddeutsche Häfen und stellt eine wichtige Voraussetzung für den beschleunigten Hochlauf des Wasserstoffmarktes dar. Die Umsetzung des Kernetzes wird daher maßgeblich darüber entscheiden, wie schnell Wasserstoff flächendeckend als Energieträger mit deutlich reduzierten Treibhausgasemissionen gegenüber konventionellen Energieträgern, wie beispielsweise Kohle oder Erdgas, genutzt werden kann. Dem stehen, bezogen auf den unteren Heizwert, rund 337 g CO2/kWh bei Steinkohle und rund 202 g CO2/kWh bei Erdgas gegenüber.
Der insgesamt geplante Ausbaupfad unterstreicht nicht zuletzt, dass Deutschland auch in Zukunft auf den Import von Energie angewiesen sein wird. Um seinen Energiebedarf zu decken, wird Deutschland vor allem Wasserstoff, aber auch Biomethan, importieren müssen.